El presidente del Banco Central del Paraguay (BCP) afirmó que su renuncia está «firmada más que nunca», en medio de los cuestionamientos por la resolución de ueno bank. Por su parte, el economista Manuel Ferreira explicó qué podría ocurrir con los clientes que mantienen depósitos y préstamos en la entidad, cómo continuarían las cobranzas y qué mecanismos podrían utilizarse para recuperar los fondos que excedan la garantía legal.
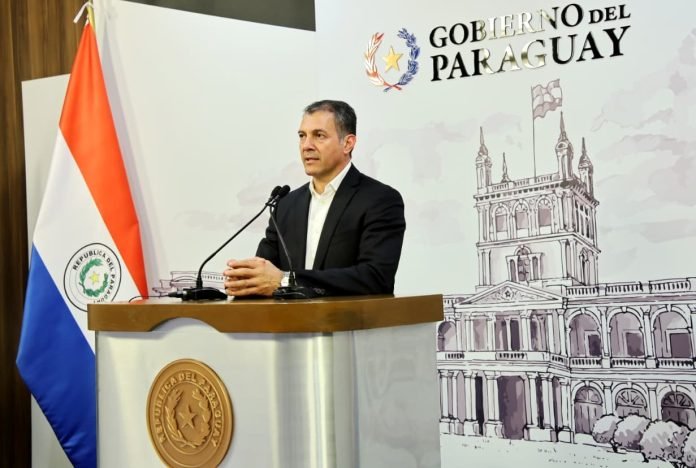
La crisis de ueno bank abrió un nuevo capítulo de tensión institucional. Este martes 3 de noviembre, el presidente del Banco Central del Paraguay (BCP), Carlos Carvallo, anunció que puso su renuncia a disposición, en medio de los cuestionamientos generados por el procedimiento de resolución de la entidad financiera.
Durante una conferencia de prensa en la sede de la banca matriz, Carvallo explicó que su dimisión ya había sido comunicada formalmente a sus colegas del Directorio. Argumentó que dar un paso al costado podría contribuir a tranquilizar los ánimos y proteger el carácter técnico del BCP frente a las controversias políticas y mediáticas. «Mi renuncia está firmada más que nunca», manifestó.
Sin embargo, señaló que los acontecimientos relacionados con la resolución de ueno bank exigieron su permanencia temporal en el cargo para garantizar que el proceso siga su curso. La evaluación sobre la necesidad de que continúe al frente de la institución será conversada con los demás integrantes del Directorio.
La crisis también puso bajo escrutinio los antecedentes de Carvallo y sus vínculos con la entidad financiera. Antes de asumir la presidencia del BCP, en agosto de 2023, se desempeñó como presidente de la entonces Financiera Ueno, entre junio de 2021 y julio de 2023.
La controversia también alcanza al presidente de la República, Santiago Peña, quien mantuvo vínculos financieros con el Holding Ueno y figuró como accionista hasta marzo de 2025.
¿Qué pasa con quienes tienen depósitos y préstamos en ueno bank?
Uno de los interrogantes que surgen entre los clientes es qué ocurrirá con quienes tienen dinero depositado en ueno bank y, al mismo tiempo, mantienen préstamos o deudas con la entidad.
Al respecto, el economista Manuel Ferreira explicó que existe la posibilidad de compensar ambas obligaciones. Es decir, si una persona tiene un depósito de G. 100 millones y una deuda por el mismo monto, podría utilizarse el dinero depositado para cancelar el crédito. «Usamos tu depósito para pagar tu crédito y quedamos en casa», explicó al describir cómo funcionaría este mecanismo.
Sin embargo, advirtió que esta operación puede perjudicar al cliente, especialmente cuando el préstamo fue contratado con un plazo de pago determinado y las cuotas estaban organizadas de acuerdo con su capacidad financiera. «El ahorrista no tiene la culpa de la urgencia, pero sufre», expresó Ferreira, al señalar que la compensación podría alterar la planificación financiera de los afectados.
Vinanzas y las cobranzas de los préstamos
Otro punto abordado por Ferreira fue la situación de Vinanzas S. A., empresa vinculada a ueno bank que adquirió carteras de crédito y se encarga de gestionar sus cobranzas.
El economista explicó que, cuando una cartera es adquirida por esta empresa, los derechos de cobro y los pagarés correspondientes pasan a formar parte de sus activos. Por eso, planteó interrogantes sobre cómo se desarrollarán las cobranzas en el actual escenario.
También señaló que será necesario analizar la participación accionaria de ueno bank en Vinanzas para determinar el alcance de la supervisión de la Superintendencia de Bancos sobre esta operación.
Ferreira consideró que podría iniciarse un proceso de renegociación de las deudas, aunque indicó que todavía no está definido qué empresa se encargaría de llevarlo adelante ni cómo se instrumentaría.
Ferreira también aclaró que quienes mantienen préstamos con ueno bank, pero no tienen depósitos en la entidad, deberán continuar pagando sus obligaciones. Como ejemplo, mencionó a las personas que tienen cuotas mensuales vigentes y deben seguir cumpliendo con los pagos establecidos.
«Eso lo voy a seguir haciendo», explicó al referirse a la obligación de continuar abonando las cuotas de un crédito, independientemente de la situación del banco.
Asimismo, señaló que es posible que esas carteras de crédito sean transferidas a otra entidad financiera, que pasaría a recibir los pagos correspondientes.
¿Qué pasará con los depósitos que superan la garantía?
Otro de los puntos analizados fue la recuperación del dinero de los depositantes cuyos saldos superan la cobertura del Fondo de Garantía de Depósitos (FGD). El límite de garantía establecido por el BCP es de G. 228.300.000 por persona física o jurídica y por entidad financiera. La cobertura se aplica por depositante, no por cada cuenta individual.
Sobre los montos que excedan ese límite, Ferreira explicó que la recuperación dependerá de los activos disponibles y de los mecanismos que se apliquen durante el procedimiento. Entre las posibilidades mencionó la venta de inmuebles, mobiliarios y otros bienes de la entidad, cuyos valores podrían destinarse al pago de las obligaciones pendientes.
También planteó, a modo de ejemplo, que los acreedores podrían participar en operaciones de adquisición de determinados activos y que el valor de esas compras se imputaría a las deudas que el banco mantiene con ellos.
El economista señaló, además, que será necesario revisar la situación de las empresas vinculadas al grupo, ya que algunas podrían contar con activos de valor y otras tener un patrimonio reducido.
De esta manera, la resolución de ueno bank abre interrogantes que van más allá de la recuperación de los depósitos: también están en juego la continuidad de los créditos, las condiciones de cobranza y los mecanismos para responder a las obligaciones de la entidad financiera.